高净值人士全球税务指南——美国税制概览:主要税种与税率
2026-10-27
导语
高净值人士家庭资产的全球化配置已成主流趋势,而跨境税务规划则是资产持有架构搭建的核心所在。我们推出「高净值人士全球税务指南」专题,解读主要国家、地区或法域的税制精要,研悉全球税收监管的趋势变化,为高净值人士的资产配置策略提供决策指引。
引言
美国作为全球最大的经济体,其税制体系对全球资本流动和高净值人士的资产配置具有深远影响。对于已经持有美国资产、计划赴美投资或正在考虑身份规划的高净值人士而言,深入理解美国税制的核心框架,是厘清跨境税务义务、优化资产持有架构的重要基础。
一、美国税制概要
美国现行税制体系与联邦制相适应,由联邦、州和地方三级构成,各级政府拥有相对独立的税收立法与征管权限。联邦税是美国税制体系的核心组成部分,涉及个人所得税、企业所得税、遗产税与赠与税等。州税与地方税具有显著属地差异,各州及地方政府自主设置税种与税率,主要涵盖州个人所得税、州企业所得税、销售税和财产税等。
以个人所得税为例,除联邦个人所得税外,部分州还需征收州个人所得税,如加利福尼亚州实行1%至12.3%的超额累进税率。企业所得税方面,除联邦企业所得税外,多数州还需征收州企业所得税,但具体税率及征收规则存在差异。本文聚焦联邦层面的主要税种与税率,州税及地方税暂不作展开。
二、主要税种及税率
(一)个人所得税
征税对象:美国税务居民个人须就其来源于全球的收入,非税务居民个人须就其来源于美国境内的收入缴纳个人所得税。
计税基础:应税所得额,为总收入减去法定扣除项目后的余额。
税率:适用10%至37%超额累进税率。
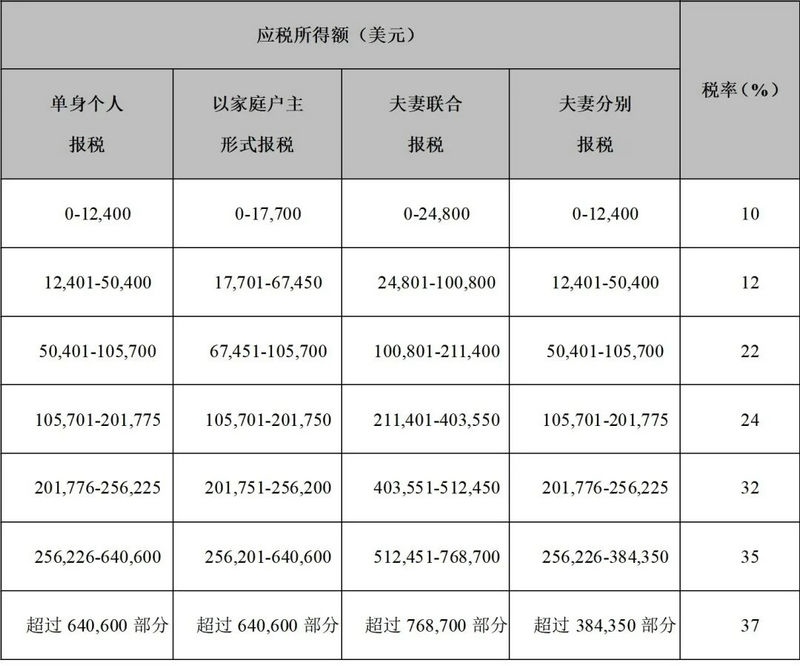
示例:Z先生为美国税务居民个人,2026年取得年薪100万美元,以单身个人身份申报,其当年应缴纳联邦个人所得税=12,400美元×10%+38,000美元×12%+55,300美元×22%+96,075美元×24%+54,450美元×32%+384,375美元×35%+359,400美元×37%=325,957.25美元。(注:为简化计算,本例中未计算扣除项)
(二)企业所得税
征税对象:美国税务居民企业须就其来源于全球的收入,非税务居民企业须就其来源于美国境内的收入缴纳企业所得税。
计税基础:应税所得额,为总收入减去法定扣除项目后的余额。
税率:统一税率为21%。
示例:某美国居民企业2026年取得经营利润500万美元,其当年应缴纳联邦企业所得税=500万美元×21%=105万美元。(注:为简化计算,本例中未计算扣除项)
(三)遗产税
征税对象:美国公民或居民须就其全球范围内的遗产,非居民外籍人士须就其位于美国境内的遗产缴纳遗产税。
需要注意的是,美国遗产税与赠与税居民和所得税居民并非同一概念。根据美国《财政部规章》(Treasury Regulation)规定,遗产税与赠与税居民是指在美国居住,并具有无限期居留意图的个人。
计税基础:应税遗产额,为遗产价值减去法定扣除项目后的余额。
税率:
■美国公民或居民:2026年基本免税额为1,500万美元。联邦遗产税适用18%至40%超额累进税率,应税遗产额先按照适用税率计算出暂定税额,扣减死者生前的赠与税总额,再扣减统一抵免额。
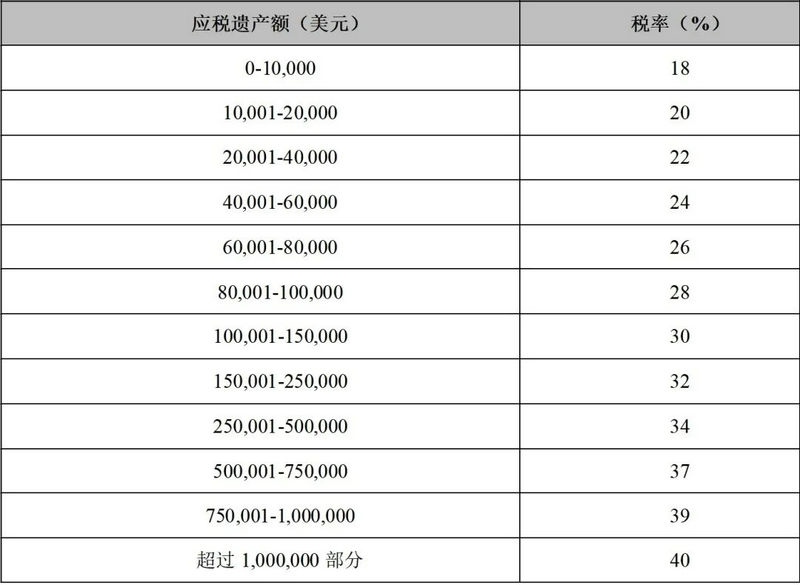
■非居民外籍人士:可适用13,000美元的统一税额抵免,相当于60,000美元免税门槛。联邦遗产税同样适用18%至40%超额累进税率,应税遗产额先按照适用税率计算出暂定税额,扣减死者生前的赠与税总额,再扣减统一抵免额。
示例:Z先生为美国公民,2026年去世时遗产价值为2,000万美元,其应缴纳联邦遗产税=〔345,800美元+(2,000万美元-100万美元)×40%〕-〔345,800美元+(1,500万美元-100万美元)×40%〕=200万美元。(注:为简化计算,本例中未计算扣除项及赠与税总额等)
(四)赠与税
征税对象:美国公民或居民须就其全球范围内的赠与财产,非居民外籍人士须就其位于美国境内的有形财产缴纳赠与税。
计税基础:应税赠与额,为赠与财产价值减去法定扣除项目后的余额。
税率:
■美国公民或居民:2026年每人每年对单一受赠人享有19,000美元年度免税额;联邦赠与税与遗产税共用1,500万美元终身统一免税额。超过年度免税额的赠与,先按照18%至40%超额累进税率计算出暂定税额,再扣减统一抵免额。
■非居民外籍人士:没有可适用的终身免税额,超过年度免税额19,000美元的赠与,适用18%至40%超额累进税率。
示例:Z先生为美国公民,2026年向子女赠与现金500万美元,该赠与金额超过年度免税额,需申报联邦赠与税申报表(Form 709)。但由于累计赠与金额未超过终身免税额,因此其无需实际缴纳联邦赠与税。(注:为简化计算,本例中未计算扣除项)
四、结语
美国税制体系成熟、规则完善,但同时也是全球最为复杂的税制之一。除个人所得税、企业所得税外,遗产税与赠与税亦是高净值人士须重点关注的制度环节。随着全球税收透明化不断深化,高净值人士在赴美投资或移居时,应结合自身身份、资产结构及投资安排,提前开展专业、合规的税务规划,以有效防范跨境税务风险,实现财富的长期稳健传承。
本文作者:
声明:
本文由德恒律师事务所律师原创,仅代表作者本人观点,不得视为德恒律师事务所或其律师出具的正式法律意见或建议。如需转载或引用本文的任何内容,请注明出处。