高净值人士全球税务指南——内地公司向新加坡股东分红的预提税优惠适用规则
2026-10-12
导语
高净值人士家庭资产的全球化配置已成主流趋势,而跨境税务规划则是资产持有架构搭建的核心所在。我们推出「高净值人士全球税务指南」专题,解读主要国家、地区或法域的税制精要,研悉全球税收监管的趋势变化,为高净值人士的资产配置策略提供决策指引。
引言
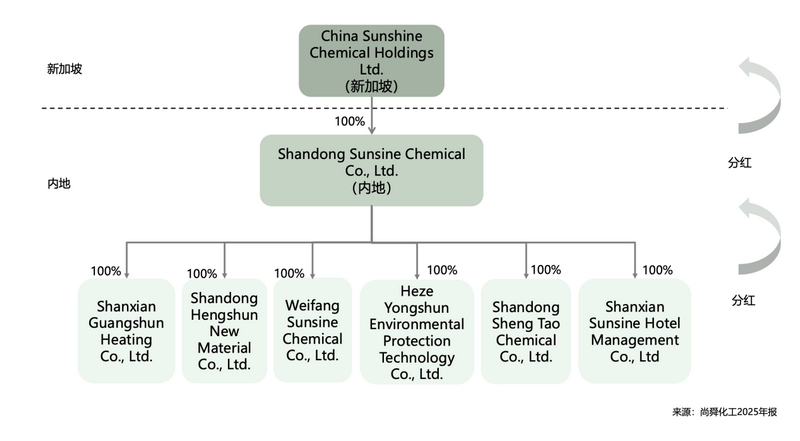
通过新加坡公司持有内地运营实体,是内地高净值人士搭建跨境资产架构的主流模式。内地公司向新加坡股东分红时,能否依法适用税收协定优惠税率,直接决定跨境架构的税负成本与合规安全。本文简要拆解上述架构涉及的税种、税率,以及税收优惠适用的合规要点,为跨境架构设计提供实务参考。
股权架构示例
一、跨境分红涉及的税种及税率
内地公司向新加坡股东分红,涉及两个税务辖区,相关的税种和税率需要结合两地税制进行考量。
对于内地税务局而言,如果满足以下条件,新加坡公司须就上述分红缴纳预提所得税,税率为10%:
■新加坡公司在内地未设立机构、场所;或者
■新加坡公司虽在内地设立机构、场所,但取得的分红与该等机构、场所没有实际联系。
实务中,预提所得税实行源泉扣缴,由支付分红的内地公司代扣代缴,税款由内地公司在每次支付或者到期应支付时,从支付或者到期应支付的款项中扣缴。
对于新加坡税务机关而言,外国来源收入原则上构成应税收入,在汇入新加坡并被新加坡公司收到时,应按新加坡公司的企业所得税率17%纳税。但新加坡公司收到的分红,属于境外来源股息收入,为避免双重纳税,在满足特定条件的情况下,可以享受税务豁免。具体而言:
■该所得依据中国内地法律,须缴纳与所得税性质类似的税种(无论该税种冠以何种名称),或合规境内最低补足税(不包含任何不予计入的补足税);(注:合规境内最低补足税,是指根据支柱二全球最低税规则,对低于最低有效税率的境内所得征收的补足税)
■新加坡税务居民取得该笔所得并汇入新加坡境内时,中国内地法律针对当地公司经营业务取得的盈利所征收的、与所得税性质类似税种(无论该税种冠以何种名称)的最高税率(不予计列任何剔除补足税或合规境内最低补足税),不得低于15%;
■税务总长认定,该项税收豁免对新加坡税务居民是有利的。
二、内地预提所得税的税率优惠
根据《中华人民共和国政府和新加坡共和国政府关于对所得避免双重征税和防止偷漏税的协定》(下称“《协定》”),在满足以下条件时,对新加坡股东征收的预提所得税税率可优惠至5%:
■新加坡股东为公司(合伙企业除外);
■新加坡公司直接持有内地公司的股份比例不少于25%;
■新加坡公司在取得分红前连续12个月以内任何时候均符合上述持股比例。
适用上述预提所得税税率优惠的前提,是新加坡公司应被认定为《协定》项下的“受益所有人”。通常而言,在具有下列因素之一时,将不利于“受益所有人”身份的认定:
■新加坡公司从事的经营活动不构成实质性经营活动。从事的经营活动是否具有实质性,应根据其实际履行的功能及承担的风险进行判定。通常认为,实质性经营活动包括具有实质性的制造、经销、管理等活动,以及具有实质性的投资控股管理活动。
■新加坡公司有义务在收到分红的12个月内将分红的50%以上支付给第三国(地区)居民。此处的“有义务”包括约定义务和虽未约定义务但已形成支付事实的情形。此项因素考量的是,新加坡公司对分红是否具有实际控制权和支配权,即分红是否用于自身经营发展,而非短期内全额转付至其他低税率国家或法域。
■持股架构不具有合理商业目的。例如,新加坡公司持股内地公司仅是为了享受《协定》的税率优惠,而不具有商业实质的合理性。
在综合考虑上述因素,以及所有相关事实与情况后,若可以认为新加坡公司持有内地公司的安排的主要目的之一是为了获得《协定》的税率优惠,则不得就相关分红享受5%的税率优惠。
三、适用预提所得税税率优惠的注意事项
实践中,新加坡股东享受《协定》的税率优惠,采取“自行判断、申报享受、相关资料留存备查”的方式办理,即新加坡股东可在纳税申报时,或通过扣缴义务人在扣缴申报时,自行享受《协定》的税率优惠,同时按照规定归集和留存相关资料备查,并接受税务机关后续管理。
在发现存在不宜适用《协定》税率优惠的情形时,内地税务局有权以具有合理商业目的和经济实质的类似安排为基准,按照实质重于形式的原则实施纳税调整。
这种情况下,对于不应享受但已经享受《协定》税率优惠且未缴或少缴税款的新加坡公司,须主动向内地税务局申报补税,同时可能被内地税务局追缴税款并追究其延迟纳税责任。
四、结语
内地公司向新加坡股东分红的税务处理,不仅需满足持股比例、时间等形式要件,更需通过经济实质、合理商业目等实质审查。在全球税务透明化、反避税监管日趋严格的背景下,仅靠“通道持股”获取税收优惠的模式已难以为继。唯有以合规为底线、以实质为支撑,准确适用税收协定与税务规则,方能实现跨境财富安排的行稳致远。
本文作者:
声明:
本文由德恒律师事务所律师原创,仅代表作者本人观点,不得视为德恒律师事务所或其律师出具的正式法律意见或建议。如需转载或引用本文的任何内容,请注明出处。