家办税务观察:21号公告冲击下,境内外信托全生命周期涉税对比与认知纠偏
2026-09-23
导语
2026年7月24日,财政部、税务总局联合发布《关于离岸信托个人所得税有关事项的公告》(以下简称21号公告),配套申报要求同步明确。一石激起千层浪,长期被视为避税港湾的离岸信托,其税务筹划空间被系统性收紧。短短数日,财富管理圈、私人银行渠道与各类社群里,离岸信托死刑论、资产装入即财富腰斩、离岸信托要交20%个税等说法不胫而走。轩然大波之下,高净值人群一片关注与焦虑。但,喧嚣之中,厘清规则、看清差异、避免被焦虑裹挟,比任何时候都更重要。
21号公告冲击下,真正值得追问的或许不是离岸信托是否走到尽头,而是境内外信托的税制差异究竟意味着什么?21号公告将两类信托的税务处理差异推到了聚光灯下,当规则更加清晰,比较便有了价值。不同架构在税务处理上的结构性差异,恰恰是理性决策的关键。与此同时,借恐慌情绪推热的“境内洼地”替代方案是否经得起推敲?这些问题的答案,或许比公告本身更值得深究。
一、境内、外信托全生命周期涉税对比
离岸信托是指依照境外法律设立的信托或具有信托功能的其他法律安排。与离岸信托相对的通常称为在岸信托或境内信托,指依照本国(境内)法律设立(如我国的《信托法》),且信托关系人及信托行为在本国境内进行的信托。
离岸信托已具备以21号公告为核心的完整全生命周期税务规则体系;相比之下,境内(在岸)信托的税务规则目前仍散落于《个人所得税法》《企业所得税法》《信托法》等通用法律法规及众多零散税务规则之中,实务执行高度依赖各地税务机关的征管口径。
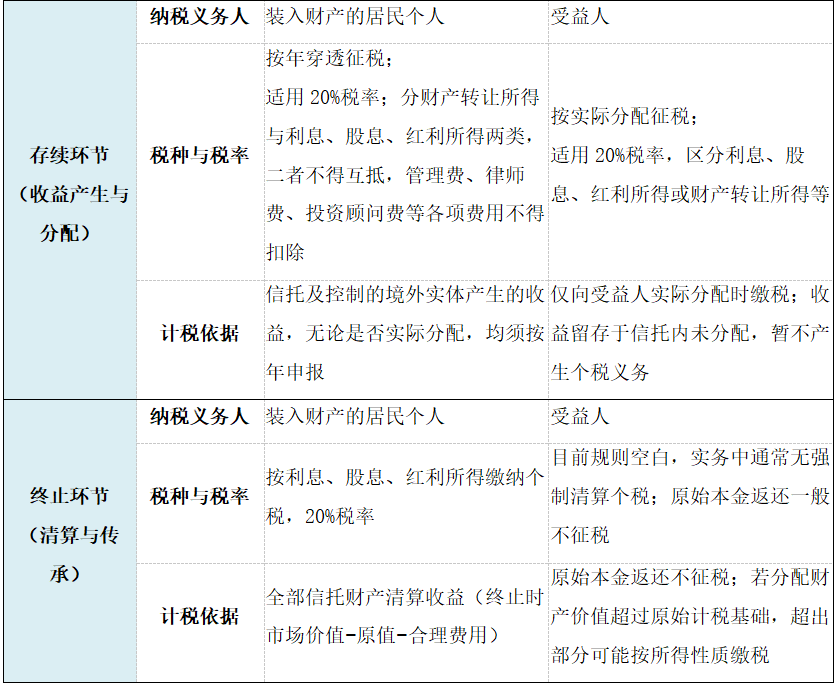
为了直观呈现两类信托在设立、存续、终止全生命周期涉税事项上的差异,方便大家进行对比,我们对离岸信托与境内信托的税务处理规则进行了系统梳理与归纳,形成如下对比表:
二、核心差异与关注事项
对照上表,境内、外信托的涉税处理存在三处根本性差异,也对应着富裕人群与高净值家庭在架构选择时必须关注的实务要点。
(一)征税逻辑的根本对立:穿透征税vs递延纳税
离岸信托实行 穿透式 强制 征税,信托被视为税收透明体,只要底层资产产生了收益,即使未向受益人分配,居民个人(可理解为委托人)也须按年以自有资金缴税。相比之下,境内信托则享有合法的递延纳税空间,只要信托存续期间产生的信托收益,留在信托账户内继续投资,就可以享受免税的复利滚存,直至信托收益实际分配给受益人时,才触发纳税义务。
离岸的即赚即缴对家庭现金流压力显著;境内的递延红利是复利效率的关键,但其前提是资金真实留存于信托账户并持续投资,而不能仅仅为了规避纳税义务,让资金在信托账户内不做任何实质性运作。比较两类信托,不能简单的只看名义税率,更要看资金的时间价值与税后复利。
(二)计税成本的差异:费用不可抵扣vs成本可扣除
离岸信托的税负成本极高且刚性强,21号公告明确规定,离岸信托存续期间发生的受托人报酬、信托管理费、法律服务费等各项运营费用,一律不得抵减应纳税所得额。但境内信托在实务中仍适用一般性税收规则,即相关合理费用的税前扣除空间相对较大。
境内、外两类信托的名义税率虽同为20%,但离岸信托运营期间的合理费用不可抵扣,加之离岸信托产生收益就需要纳税的特性,综合来看,离岸信托会显著抬升实际税负并拉低资金效率。富裕人群与高净值家庭在进行财富管理与传承架构比较时,关注点应集中于税后到手收益与长期复利层面,而非简单停留于税率数字之上。
(三)终止清算的确定性风险
离岸信托在终止、委托人身份转换(如取得外国国籍或境外永居但主要经济利益仍来源于中国)或死亡时,均会触发强制性的视同清算。委托人必须对离岸信托计税基础与终止时公允价值的差额(通常为增值收益)一次性缴纳20%的个税。相比之下,境内信托目前缺乏明确的清算征税规定,实务中通常仅就增值部分在分配时征税,(如不分配)无强制清算税。
境内信托目前在终止环节的税务规则空白,不能简单的视为“利好”,而应从理性的角度将其视为一把“双刃剑”,虽然当下税负成本低(无清算税),但未来是否征税、何时征税,有无滞纳金等,均存在不确定性。因此,不应将现在的税务规则空白等同于永久不征税,更不宜将规则空白本身作为架构设计的核心卖点。
三、拆解所谓“新规解药”的认知误区
21号公告发布后不久,部分机构迅速推出了一套号称能“完美平替”离岸信托的避税方案,并在高净值人群中广泛传播。该方案以境内民事信托为核心载体,经机构包装后,营销套路十分典型:先通过私享会、社群等渠道刻意放大21号公告带来的税务冲击,将离岸信托描绘为“资产装入即财富腰斩”的绝境,以此制造恐慌情绪;随后顺势抛出“境内洼地”的替代方案,宣称既能实现资产隔离与财富传承,又能规避税负。
然而,这套看似精美的话术背后,至少隐藏着五个认知误区:
误区1:将穿透征税等同于离岸信托“死刑”
21号公告的本质是对离岸信托税收征管的系统化和明确化,旨在封堵通过信托外壳隐匿或递延个税的空间,而非全盘否定离岸信托。对于拥有真实境外资产、跨境家庭成员架构的富裕人群而言,离岸信托在跨境资产隔离、家族治理、外汇便利及特定司法管辖区的债务隔离等方面,依然具有不可替代的制度优势。笔者认为,“死刑论”属于典型的恐慌营销,并不符合事实全貌。
误区2:将境内民事信托包装为“避税洼地”或“完美替代”
境内信托同样处于税收监管之下,上述营销话术中所谓的递延纳税优势,仅在收益留存于信托内且未向受益人分配时成立;一旦境内信托向受益人实际分配收益,受益人仍需依法缴纳20%的个人所得税。将境内信托宣传为避税的“完美替代”,不乏有对税制刻意误读的嫌疑。
同时,笔者也想提醒诸位,若设立境内信托的唯一目的是规避本应缴纳的个税,则本质上属于以形式安排对抗实质课税原则,未来同样面临被税务机关穿透审视的风险。
误区3:混淆了“合规传承工具”与“避税工具”的界限
信托制度的本源是风险隔离与财富传承,而非避税。无论境内信托还是离岸信托,一旦将避税作为唯一目的,便背离了制度初衷,也极易成为监管重点关注的对象。21号公告恰恰表明,监管打击的是缺乏合理商业目的、纯粹为避税而设立的空壳安排,而非信托制度本身。
误区4:用极端案例测算税负以制造焦虑
通过笔者团队观察,关于21号公告的恐慌营销常以“财富装入即腰斩”的极端假设示人,却刻意回避了真实的计税依据,即应纳税所得额应为市场公允价值减除财产原值与合理费用后的余额。真实的税负水平取决于装入资产的类型、取得成本、架构设计以及是否实际分配等多重因素,不能一概而论,以偏概全只会放大不必要的恐慌。
误区5:存有“上有政策、下有对策”的博弈心态
在CRS全球信息交换、金税四期、21号公告及配套申报要求等多重监管叠加背景下,跨境安排与信托架构的税务信息透明度已大幅提升。所谓“新规解药”若仍建立在钻政策空白、赌监管漏洞的传统思维下,极有可能成为下一个合规雷区,而非真正的避风港。笔者认为,与其在灰色地带博弈,不如回归合规底线,重新审视信托制度的本源价值。
结语
信托,始终是财富传承与风险隔离的优秀工具。近年来,这一制度安排愈发受到高净值人群与富裕家庭的青睐。尤其是随着家庭服务信托等普惠型产品的推出,其100万的设立门槛大幅降低了准入壁垒,使得信托服务不再遥不可及,真正成为了广大富裕家庭触手可及、行之有效的财富管理工具。
信托制度的优越性不会因一份公告而改变。21号公告的真正意义,不是宣告信托无用,而是终结模糊的避税时代,开启财富传承的合规时代。对高净值人群与富裕家庭而言,结合自身资产分布、家庭成员身份、财富传承目标与税务居民身份等要素,在专业机构指导下,选择最适配自身的架构方有意义。
恐慌催生的,往往是被收割的焦虑;理性沉淀的,才是可托付的安宁。
本文作者:
声明:
本文由德恒律师事务所律师原创,仅代表作者本人观点,不得视为德恒律师事务所或其律师出具的正式法律意见或建议。如需转载或引用本文的任何内容,请注明出处。