目标公司减资是否构成股权回购的前置程序?——诉讼与仲裁裁判分野的实务观察
2026-09-21
引言
股权投资交易中,投资方与目标公司订立的估值调整协议(俗称“对赌协议”)通常约定,目标公司未达约定业绩或未能如期上市时,由目标公司回购投资方所持股权。自最高人民法院2019年印发《全国法院民商事审判工作会议纪要》(法〔2019〕254号,以下简称《九民纪要》)以来,“目标公司未完成减资程序即驳回回购请求”已成为民事诉讼中的主流裁判规则。然而,仲裁实践呈现出不同的图景:部分仲裁庭在目标公司未完成减资程序的情况下,径行裁决其向投资方支付回购款;目标公司以超裁、违背社会公共利益为由申请撤销仲裁裁决,亦未获法院支持。[1]
江苏省南京市中级人民法院(2025)苏01民特162号民事裁定再次确认了这一裁判倾向。本文以该案为切入点,梳理减资前置规则的规范基础,考察仲裁径行裁决的理论进路与司法审查立场,并就实务应对提出建议。
一、减资前置规则的规范基础
《九民纪要》第5条确立了对赌协议效力与履行相分离的二元审查框架:一方面,投资方与目标公司订立的对赌协议在不存在法定无效事由的情况下原则上有效;另一方面,投资方主张实际履行的,人民法院应当审查是否符合公司法关于“股东不得抽逃出资”及股份回购的强制性规定——投资方请求目标公司回购股权的,经审查目标公司未完成减资程序的,人民法院应当驳回其诉讼请求。[2]
股权回购所涉减资通常系针对特定投资人的非等比减资,而投资方持股比例往往较低,客观上不具备推动股东会作出定向减资决议的现实能力。“减资前置”由此构成投资方请求目标公司回购的制度性障碍,亦构成目标公司在争议中的核心抗辩。
二、诉讼路径:减资前置作为实体审查的硬性要求
在诉讼中,法院对回购请求进行完整的实体审查,《九民纪要》第5条构成“先减资、后回购”的硬约束,各地法院普遍严格适用。
最高人民法院在(2020)最高法民申1191号案中阐明:股权回购是否可以履行存在多种可能性,是否经三分之二以上有表决权的股东通过、目标公司是否已完成减资程序、债权人是否同意等事项均具有不确定性;鉴于投资方并未主张目标公司已完成减资程序,亦未提交有关减资的证据,原判决驳回其诉讼请求并无不当。[3]
近期裁判延续这一立场。山东省济南市中级人民法院在(2026)鲁01民终2094号案中,以目标公司尚未完成减资程序为由,认定一审法院判令目标公司向投资方支付回购款“与《九民纪要》上述规定不符,不应予以支持,本院应予纠正”,据此改判驳回投资方对目标公司的回购请求;但目标公司股东个人的回购义务不因减资前置而免除,仍予维持。[4]
甘肃省兰州市中级人民法院在(2025)甘01民终2188号案中,进一步细化了减资程序是否“履行完毕”的认定标准。该案中,目标公司已召开临时股东会决议减资并发布减资公告,持股80.2857%的三名股东同意由公司回购投资方股权、将注册资本由11666.67万元减至10000万元。法院仍认为:“目标公司虽然召开了临时股东会决议减资并发布了减资公告,但未能提交证据证明其依据《中华人民共和国公司法》(2018年修正)第一百七十七条第一款之规定编制了资产负债表及财产清单,目标公司未实际办理减资后的注册资本变更登记,关于减资程序履行是否适当、是否全部履行完毕,应当以市场监督管理部门的审查认定作为准确依据,以完成减资登记为依据认定减资程序履行完毕。”据此,投资方“在无证据证明目标公司已经完成减资程序的情形下,即诉请目标公司回购股权并支付投资本息,则不符合目标公司资本维持原则,有可能存在损害公司利益、公司债权人利益之情形”,对其诉讼请求不予支持。[5]
浙江省海宁市人民法院在(2025)浙0481民初15719号案中重申对赌协议效力与履行相分离:投资方未举证证明目标公司已履行减资程序,要求目标公司支付股权回购款的诉讼请求不予支持;但目标公司股东的个人回购义务不因此免除,法院判令股东向投资方支付回购款及违约金。[6]
三、仲裁路径:已经出现支持未减资情况下由目标公司回购的裁决
与诉讼形成鲜明对照,部分仲裁庭并不将完成减资程序作为裁决目标公司支付回购款的前提,其理论支持主要有三。
其一,《九民纪要》对仲裁庭无强制约束力。《九民纪要》性质上不属于司法解释,其功能在于统一法院裁判思路;仲裁庭依据法律与合同约定独立裁判,不受其拘束。上海金融法院在(2024)沪74民特69号裁定中即明确指出,人民法院就同类案件的裁判意见对仲裁庭无法律上的约束力。[7]
其二,合同义务与组织法义务的分割处理。该观点将目标公司的回购付款义务定性为契约法上的金钱给付义务,将减资程序定性为公司组织法上的内部法定程序,认为二者属于不同层次的法律问题:仲裁庭一方面确认目标公司支付回购款的合同义务有效,另一方面认定减资程序系目标公司后续需自行完成的法定义务,裁决支付回购款并不等于豁免其未来的减资义务。据此,减资程序作为目标公司自身的义务,不能对抗投资方基于有效合同享有的回购请求权;目标公司通常并非由投资方控制,其未启动或未完成减资程序,并不当然消灭其已作出的回购承诺。
其三,违约者不受益原则。投资方往往仅持小比例股权,客观上无力推动减资决议;若以未减资为由不支持回购,实质是使未启动减资的可归责方因自身不作为而免责。故在不涉及外部债权人已申报债权、不明显损害公共利益的前提下,仲裁庭倾向维护交易兑现,支持由目标公司回购。 如投资方已请求目标公司及其他义务主体召开股东会、启动减资程序,而对方拒不配合,更可据此主张减资未完成系目标公司一方原因所致,不应由投资方承担不利后果。
上述观点在主要仲裁机构的裁决中已有相当积累。在中国国际经济贸易仲裁委员会(2021)中国贸仲京裁字第2606号裁决中,仲裁庭直接裁决由目标公司向投资方支付回购款。[8]中国国际经济贸易仲裁委员会作出的(2021)中国贸仲京裁字第2015号仲裁裁决的说理更具代表性,其裁决要旨为:“尽管《全国法院民商事审判工作会议纪要》第二(5)条规定目标公司在完成减资程序前无法承担股权回购的义务,但《九民纪要》并非法律或行政法规,并非仲裁庭裁决的法定依据”,并据此裁决目标公司在完成减资程序前承担股权回购义务;目标公司申请撤销该裁决,北京市第四中级人民法院以不存在法定撤销事由为由予以驳回。[9]在深圳国际仲裁院〔2019〕D394号裁决中,仲裁庭在目标公司未完成减资程序的情况下,裁决目标公司向投资方支付股权回购款。在该案后续的仲裁司法审查阶段,法院亦未因目标公司关于违反资本维持原则的抗辩而否定仲裁裁决书效力。[10]南京仲裁委员会(2024)宁裁字第1688号裁决亦属适例,该案采用合同义务与组织法义务分割思路,认为确认付款义务并不豁免目标公司后续履行减资程序。[11]
四、仲裁庭实务中呈现不同裁决思路
据实务观察,北京仲裁委员会目前多倾向参照《九民纪要》精神处理。中国国际经济贸易仲裁委员会不同仲裁庭根据具体案件事实,有不同的裁决口径。有仲裁庭认为,减资系执行层面的问题,裁决目标公司履行回购义务时无需将完成减资程序作为前置程序。
此外,若对赌协议系经全体股东签署并约定其他股东负有配合回购、签署相应文件的义务,或回购权利人已经发函请求目标公司召集减资股东会,但是目标公司和创始人股东拒不召集的情况下,则目标公司承担回购义务获裁决支持的可能性将显著增大。
五、司法审查的谨慎立场
仲裁庭径行裁决后,目标公司通常以“裁决的事项不属于仲裁协议的范围或者仲裁机构无权仲裁”、“违背社会公共利益”为由申请撤销仲裁裁决,但迄今罕有成功者。法院的裁判逻辑可归纳为两个方面。
(一)减资问题属于仲裁庭实体裁判范畴
撤销仲裁裁决的法定事由系封闭列举,以程序性事由为主,仲裁庭对实体问题的认定本身并不构成撤裁事由。[12]
在(2025)苏01民特162号案中,申请人主张仲裁裁决实质替代了公司股东会决议、强制启动减资程序,因而超出仲裁协议范围。南京中院认为:仲裁庭对仲裁当事人之间权利义务的认定属于其行使仲裁权的范畴,未超出仲裁协议的范围,不属于人民法院审查撤销仲裁裁决案件的范畴。[13]
北京市第四中级人民法院在(2022)京04民特522号案中认为,当事人关于仲裁庭在目标公司未完成减资的情况下裁决其承担回购义务、构成枉法裁决的主张,实质系对仲裁案件事实认定和实体裁判的异议;证据采信、事实认定和实体法律判断属于仲裁庭审理权限,并非司法审查范围。[14]在(2024)京04民特88号案中,该院进一步认为,仲裁裁决是否对回购前减资、股份变更程序进行处理,系仲裁庭实体审查的权限,不属于法定撤销理由。[15]
(二)“社会公共利益”抗辩的严格限缩
在(2022)京04民特6号案中,北京四中院认为:违背社会公共利益是指违背以社会公众为利益主体的、涉及整个社会最根本的法律、道德的共同利益;案涉仲裁案系平等民事主体之间的合同纠纷,仲裁裁决仅对当事人具有约束力;以裁决违反公司法上的资本维持原则、债权人利益保护原则为由主张撤销,无法律依据。[16]
在(2024)京04民特623号案中,该院认为,“违背社会公共利益”应涉及不特定多数人的共同利益,为社会公众所享有,不同于合同当事人的利益;案涉合同系平等主体间订立的商事合同,裁决结果仅影响合同当事人,不涉及社会公共利益。[17]
在(2025)苏01民特162号案中,南京中院认为,案涉仲裁裁决系关于特定主体之间民事权利义务的认定,不存在违背我国法律的基本制度、社会经济生活的基本原则和公序良俗的情形。[18]
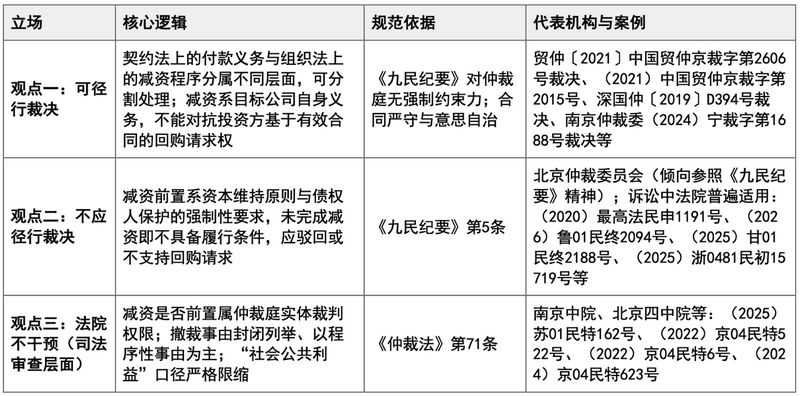
综上,就“目标公司减资是否构成股权回购的前置程序”的问题,仲裁机构与人民法院的立场可归纳如下(表中案例的出处详见正文相应脚注):
六、司法解释征求意见稿的最新动向
(一)《公司法》司法解释征求意见稿的最新规定
2025年9月30日,最高人民法院发布《关于适用〈中华人民共和国公司法〉若干问题的解释(征求意见稿)》(以下简称《征求意见稿》),其第37条第2款规定:投资者与公司订立估值调整协议,公司未依法履行减资程序或者依法分配利润,当事人请求继续履行的,人民法院不予支持;当事人针对公司未依法履行减资程序或者依法分配利润约定由公司承担违约责任或者提供物的担保,并依据该约定请求公司承担违约责任或者担保责任的,人民法院亦不予支持。[19]
《征求意见稿》不仅延续了减资前置立场,还封堵了投资方以违约责任或担保责任的路径实现变相回款的空间。此前,北京市高级人民法院在(2021)京民终495号案中认为,目标公司不回购股权而支付违约金,并不导致公司注册资本的减少,亦不必然导致债权人利益受损;目标公司对一时给付不能具有可归责性,应依约支付违约金。[20]若《征求意见稿》该款正式施行,此类路径在诉讼中恐难延续。
(二)学界分歧
就《征求意见稿》第37条第2款,学界与实务界意见分歧明显,争议焦点集中于违约责任条款能否被“一刀切”否定、效力与履行相分离的逻辑能否自洽等问题。
一种观点对该款持肯定立场。认为该款将《九民纪要》第5条“对赌协议有效、但履行受资本维持原则约束”的裁判思路上升为司法解释,并系统封堵了通过违约责任条款或公司物的担保变相实现回购款给付的规避路径,仅在第三人提供担保时保留有限的外部增信与退出通道,总体契合资本维持原则与债权人保护的价值取向[21]。
批评意见则集中于该款对违约责任的“一刀切”否定。刘燕教授指出,起草者未区分两类不同情形:一是公司一时履行不能时,投资方借追究违约责任变相索要回购款,此种绕开资本维持的意图应被否定;二是公司或控股股东故意不召开股东会、不启动减资或分配程序而形成的“履行僵局”,属于机会主义不履行。其主张至少在以下四种情形下,投资者有权主张公司违反了对赌协议的附随义务,从而应承担违约责任:(1)公司故意不召开股东会启动减资或分配程序;(2)针对回购案件,公司在股东会通过减资程序后故意不启动债权人保护程序,即不通知债权人或不进行公告,从而悬置减资程序;(3)在公司财产足以清偿债权人的债务或应债权人要求提供担保时,故意不清偿债务或不提供担保,从而悬置减资程序;(4)在公司已经完成减资程序,应向投资人支付回购价款时,故意不支付回购价款。对于前三种情形,目标公司应支付违约金或承担违约损害赔偿责任,对于第四种情形,除违约赔偿外还应支付回购价款。[22]
更激进的意见则主张釜底抽薪。刘俊海教授认为,公司对赌条款违反资本维持原则和公司法的效力性规范,损害公司的生存权发展权,损害局外债权人利益,阻碍公司可持续发展,扼杀企业家精神,贬损PE/VC公信力。即使仅从成本效率综合考量的法经济学角度看,公司对赌条款有效而履行不能的裁判思维也是弊大于利,无法实现政治效果、法律效果、社会效果、道德效果、市场效果与国际效果的有机统一。扬汤止沸,不如釜底抽薪。治本之策是,旗帜鲜明地确认公司对赌条款无效,不再叠床架屋地将其切割为效力与履行两个环节。[23]
需要强调的是,即便第37条第2款正式施行,鉴于其对仲裁庭并无当然的强制约束力,其规则约束的对象主要仍是人民法院。
七、投资方的请求设计与举证重点
在仲裁程序中,投资方应当同时证明回购条件已经成就、回购约定有效,并完整留存其要求目标公司及相关股东召开股东会、配合形成减资决议、办理债权人通知和登记手续的证据。投资方持股比例较低、依章程不能独立提议召开临时股东会的,还应说明其缺乏单方推动减资的现实能力,以及减资未完成与目标公司或其他义务主体拒不配合之间的因果关系。上述事实既可支持径行裁决的主张,也可回应目标公司以未减资为由提出的履行抗辩。
请求权设计上,投资方可将支付回购款作为主要请求,并根据协议约定及案件事实提出替代性请求:如仲裁庭认为减资未完成导致回购义务暂时不能实际履行,可请求确认目标公司未及时启动或配合减资构成违约,并主张相应违约责任。若其他股东承担回购、担保或配合减资义务,还应分别列明其责任基础。鉴于《征求意见稿》第37条第2款拟限制以违约责任变相实现回款,该替代路径能否获得支持,仍取决于届时有效规范以及违约金与返还出资之间是否具有实质同一性。
结语
现行法下,目标公司未完成减资程序时,仲裁庭能否径行裁决支付回购款,目前裁判口径尚不统一。在诉讼程序中,“先减资、后回购” 仍是主流裁判规则;而仲裁实践中,仲裁庭直接作出回购款项给付裁决也已有相当案例积累,且该类裁决在后续撤裁、不予执行的司法审查阶段大多得到维持。从笔者近期的观察来看,争议解决路径选择会实质影响投资方与目标公司各自的权利义务。而部分仲裁庭对目标公司回购的支持,一定程度上源于对当事人合同约定的尊重:即,通过将合同项下支付回购款的约定义务与公司法上目标公司减资的组织法义务予以切割,从而支持目标公司回购安排。随着公司法配套司法解释落地、相关裁判案例持续丰富,诉讼与仲裁两大场景下的规则适用是继续会保持百家争鸣的局面,抑或会逐步趋同,仍有待持续观察。
参考文献:
[1]江苏省南京市中级人民法院(2025)苏01民特162号民事裁定书,案涉南京仲裁委员会(2024)宁裁字第1688号裁决书。
[2]《全国法院民商事审判工作会议纪要》(法〔2019〕254号,2019年11月8日印发)第5条。
[3]最高人民法院(2020)最高法民申1191号民事裁定书。
[4]山东省济南市中级人民法院(2026)鲁01民终2094号民事判决书。
[5]甘肃省兰州市中级人民法院(2025)甘01民终2188号民事判决书。该判决书中以“某甲公司”指代目标公司、以“某某基金”指代投资方,本文引述时统一替换为“目标公司”“投资方”。
[6]浙江省海宁市人民法院(2025)浙0481民初15719号民事判决书。该判决书中以“某乙公司”指代目标公司,本文引述时统一替换为“目标公司”。
[7]上海金融法院(2024)沪74民特69号民事裁定书。
[8]北京市第四中级人民法院(2022)京04民特6号,案涉中国国际经济贸易仲裁委员会〔2021〕中国贸仲京裁字第2606号裁决书。
[9]北京市第四中级人民法院(2021)京04民特670号裁定,案涉中国国际经济贸易仲裁委员会(2021)中国贸仲京裁字第2015号仲裁裁决书。
[10]广东省深圳市中级人民法院(2019)粤03民特1278号,案涉深圳国际仲裁院华南国仲深裁〔2019〕D394号裁决书。
[11]同前注1。
[12]《中华人民共和国仲裁法》(2025年9月12日修订,2026年3月1日施行)第71条。南京中院作出(2025)苏01民特162号裁定时适用修订前《仲裁法》第58条,两者关于撤销仲裁裁决法定事由的规定实质相同。
[13]同前注1。
[14]北京市第四中级人民法院(2022)京04民特522号民事裁定书,案涉中国国际经济贸易仲裁委员会〔2022〕中国贸仲京裁字第1179号裁决。
[15]北京市第四中级人民法院(2024)京04民特88号民事裁定书。
[16]北京市第四中级人民法院(2022)京04民特6号民事裁定书。
[17]北京市第四中级人民法院(2024)京04民特623号民事裁定书。
[18]同前注1。
[19]《最高人民法院关于适用〈中华人民共和国公司法〉若干问题的解释(征求意见稿)》(2025年9月30日发布)第37条第2款。该征求意见稿尚未正式施行,不属于现行有效的法律规范。
[20]北京市高级人民法院(2021)京民终495号民事判决书。
[21]参见中银研究:《对赌协议与股权回购规则解读——以新公司法司法解释征求意见稿为视角》,2025年。
[22]刘燕:《对赌协议困局与《公司法》司法解释回应》,载《荆楚法学》2026年第2期。
[23]刘俊海:《论目标公司对赌条款效力的裁判规则重塑》,载《法治日报》2025年11月19日第11版。
本文作者:
声明:
本文由德恒律师事务所律师原创,仅代表作者本人观点,不得视为德恒律师事务所或其律师出具的正式法律意见或建议。如需转载或引用本文的任何内容,请注明出处。