在上市公司并购重组交易谈判中,现金支付和发股支付的博弈往往是除标的估值以外的最重点,也是谈判容易陷入僵局甚至谈崩的重要因素之一。考虑到现实的税务负担、上市公司股价波动风险和变现需要,交易对方往往希望获得高比例的现金支付;而受限于当前的国际形势和市场环境,上市公司往往融资困难,自有资金不足,无法满足交易对方的现金支付需求。另外,股票市场的不稳定和下行压力,容易导致交易对方对高比例的发股支付心存疑虑和抵触,对交易信心不足;而对于股价处于低谷的上市公司而言,高比例的发股支付会摊薄稀释原股东的持股比例,使上市公司在“难以割舍”和“不得不”之间进退维谷。
一、如何解决并购交易中的现金支付分歧?
2018年11月1日,中国证监会发布《证监会试点定向可转债并购支持上市公司发展》,明确表态支持“上市公司在并购重组中定向发行可转换债券作为支付工具”。次日,赛腾股份(603283)发布《关于拟发行定向可转债及股份购买资产并配套融资的停牌公告》,至此,定向发行可转换债券(以下简称定向可转债)横空出世,成为股市低迷背景下上市公司并购交易支付的新手段。
什么是定向可转债?简言之,定向可转债,是指向特定对象发行的可以转换为发行人股票的债券。定向可转债转股条款的主要设计思路是,投资人在特定时点有权将所持有的债权,通过认购发行人新增股本或回购的库存股的方式转换为对发行人的股权投资。在并购交易中,发行定向可转债可以缓解上市公司的融资压力,增加交易谈判的弹性空间,为交易双方提供更为灵活的利益博弈机制。
对交易对方来说,定向可转债赋予了交易对方更高收益的可能性,无须在发股支付和现金支付中进行艰难博弈和抉择,同时也给予了交易对方更为灵活的选择权。交易完成后,如果股价上涨,交易对方可以选择转股,实现向上的弹性收益;如果股价下跌,交易对方可以选择持有债券获得本息偿付,保障最低收益。
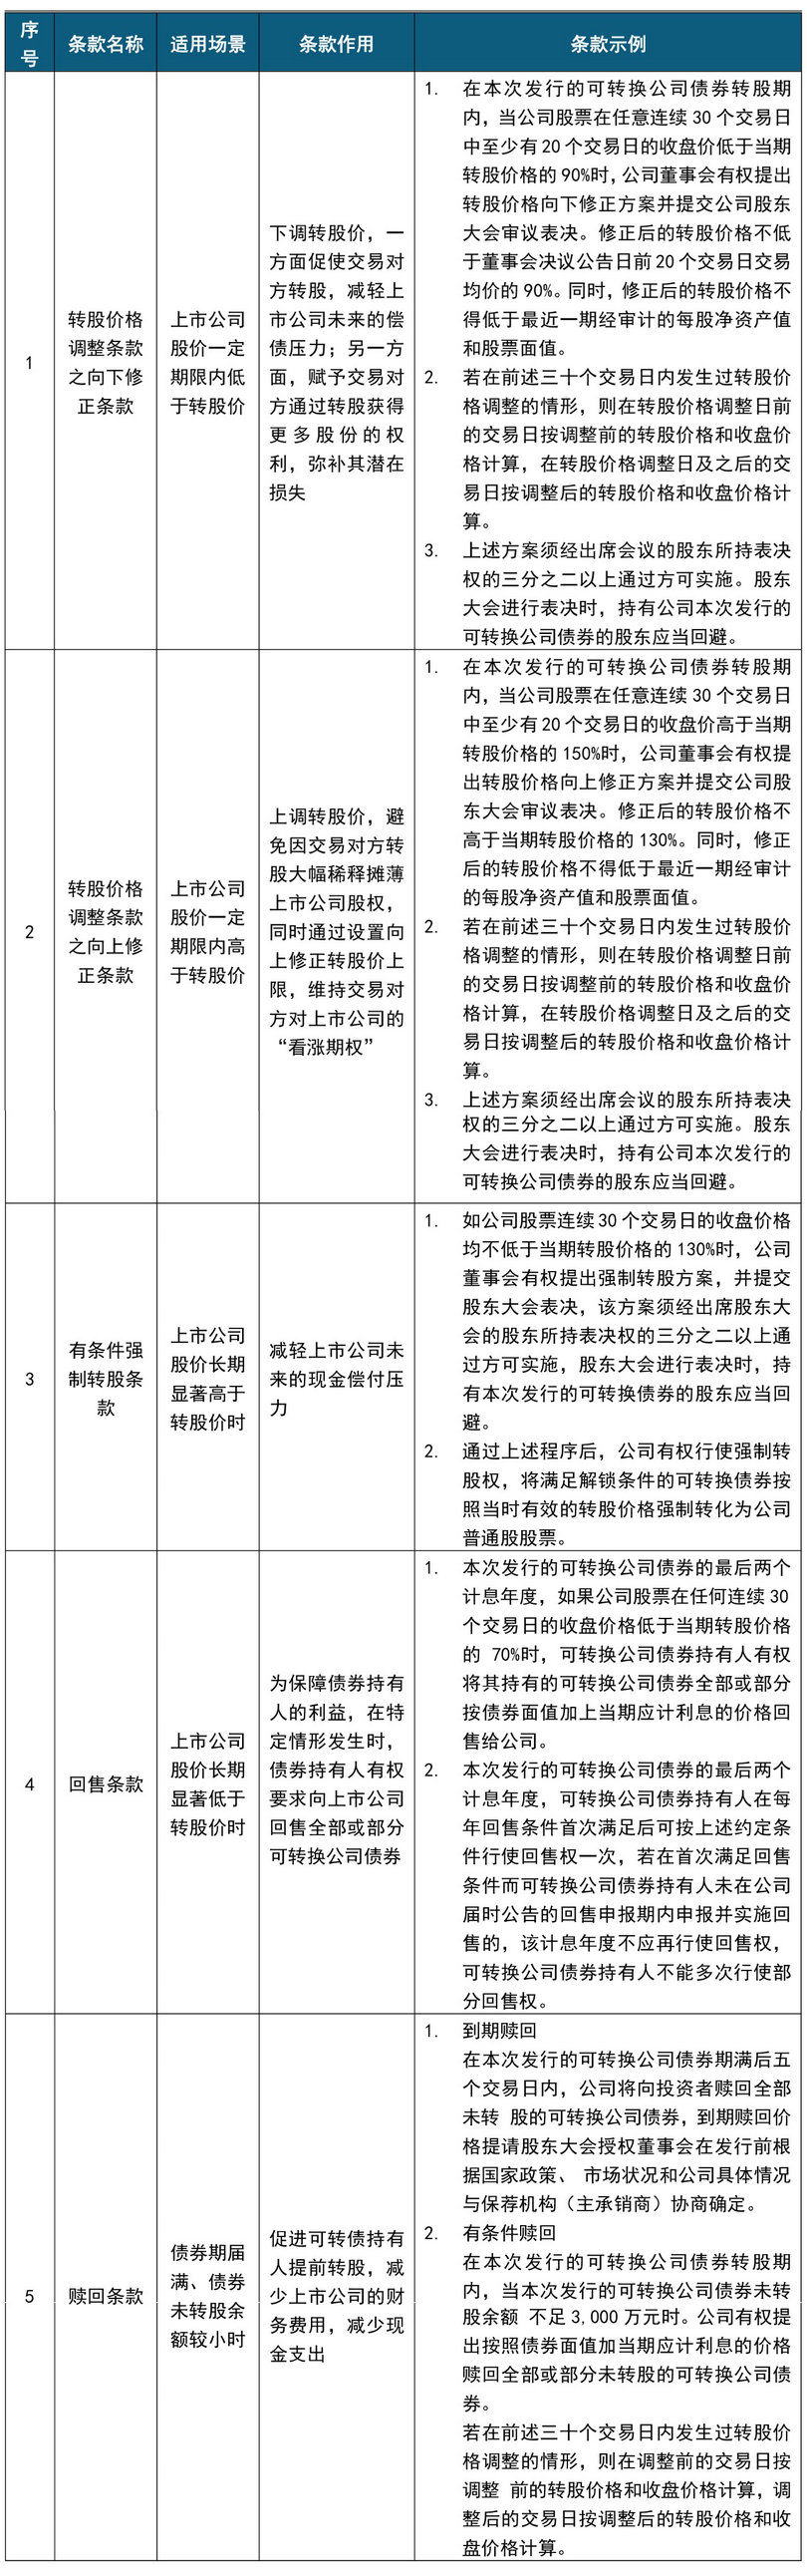
对上市公司而言,定向可转债票面利率低、融资成本低,既有利于缓解当期现金支付压力和融资压力,亦可以为投资者提供新的投资渠道,降低发行难度。此外,通过转股价格向下修正条款,上市公司可通过支付更多股份避免投资者要求偿付本息;通过转股价格向上修正条款,在股价上涨时可减少转股数量,从而减少对上市公司股份的摊薄;通过有条件强制转股,可以限制交易对方收益上限,保障上市公司利益。
因此,定向可转债较好地解决了交易双方的现金支付分歧,既丰富了上市公司的交易支付手段,缓解了上市公司的融资压力,又提高了交易各方参与并购重组交易的意愿,成为并购交易中愈发流行的支付新利器。
二、定向可转债与其他支付手段有哪些差异?
在定向可转债横空出世之前,上市公司并购重组的支付手段主要是现金支付和发股支付。
现金支付的优点是股权无稀释摊薄风险,审批流程简单、方便快捷、确定性高;缺点是上市公司现金压力大,收购规模受上市公司自有资金规模限制,难以进行大体量收购。
发股支付的优点是当前现金融资压力小,可突破上市公司自有资金规模限制,进行大体量收购;缺点是股权被稀释摊薄,审批流程严格、耗时较长,不确定性高,在上市公司股价偏低时较为不利。
与现金支付和发股支付相比,定向可转债可以说是较好地解决两种支付手段的弊端。与现金支付相比,定向可转债虽然不如现金支付方便快捷,但其避免了上市公司支付大额交易对价的现金流压力。与发股支付相比,定向可转债赋予了交易对方获得向上弹性收益的可能性,同时,定向可转债需要在转股期内才可进行转股,不会立即摊薄每股收益,在一定程度上可以缓解上市公司的业绩压力,减缓公司股权摊薄稀释的程度。
当然,定向可转债最重要的优势在于,交易双方可以通过灵活的条款设计来满足双方需求,降低谈判难度,增加并购交易的积极性和确定性,以促成交易。
三、如何设计定向可转债方案?
(一)发行定向可转债的条件
结合中国证监会对发行定向可转债的反馈意见,定向可转债的基本发行条件如下:
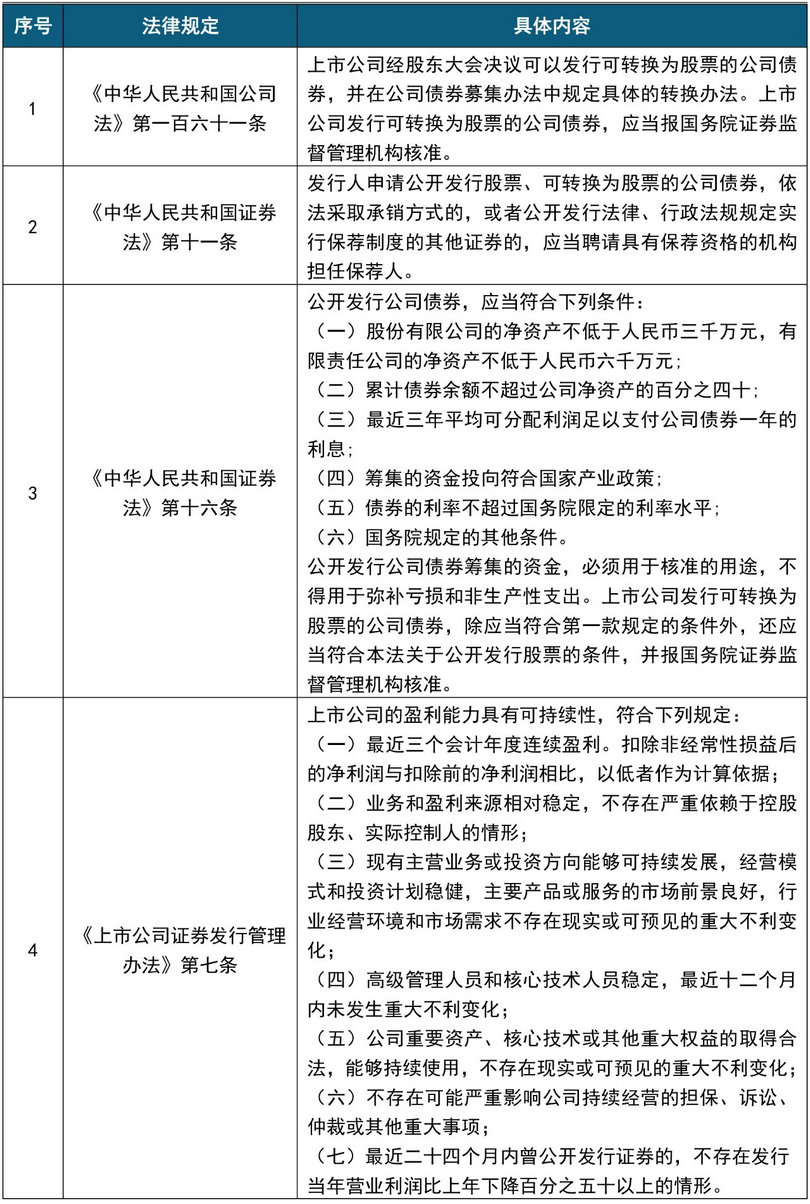
从上述规定来看,定向可转债的核心发行条件仍然是上市公司的偿债能力。目前,大多数上市公司都基本满足发行定向可转债的条件。
(二)定向可转债核心条款设计
本文作者: