德恒吴建安博士环境税制研究获奖 国际比较研究成果发表于欧洲专业税法期刊
2026-09-11
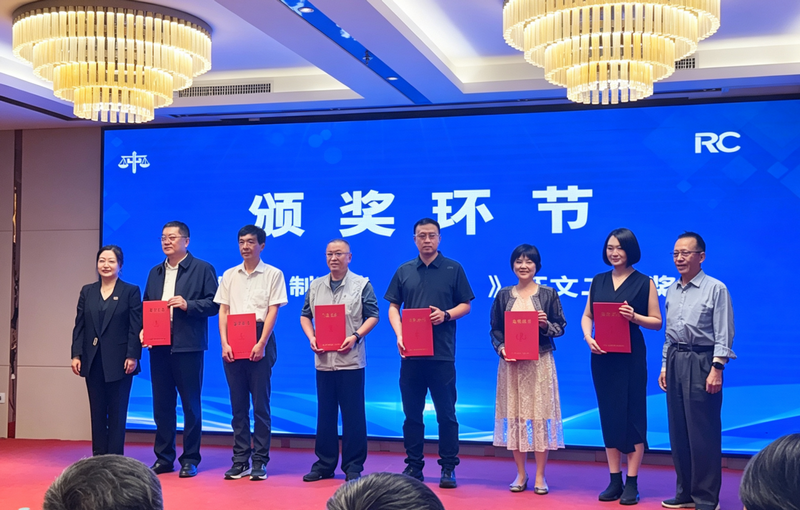
近日,北京德恒律师事务所合伙人、法国法学博士、中国国际经济贸易仲裁委员会仲裁员吴建安博士与律师助理 Guillemette Chabert 共同撰写的论文《全球气候治理与发展不平等背景下的环境税制研究》,荣获“中国税制改革(2026)征文二等奖”。吴博士受邀参加第二十届中国税制改革与发展研讨会暨颁奖会,本次会议于2026年9月8日至11日在陕西西安举行,由《中国税制改革与发展》编辑部主办,受国家税务总局原党组副书记、副局长卢仁法,国家税务总局原党组成员、总经济师李永贵委托,由国家税务总局税收科学研究所原所长刘佐主持。来自财税主管部门、高校科研机构、律师事务所及相关实务领域的专家学者围绕我国税制改革与发展的前沿议题展开交流。
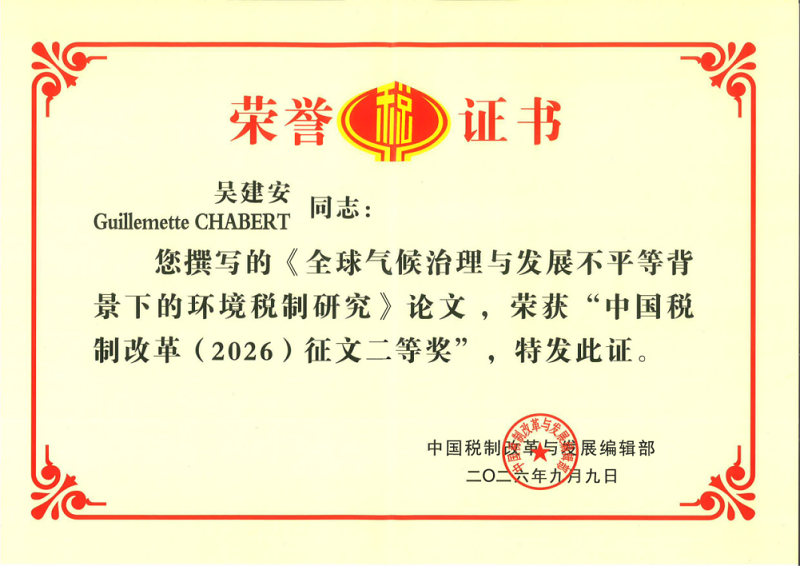
吴建安博士长期从事国际争议解决、跨境投融资及国际经济规则相关法律实践与研究,并持续关注国际税法、全球气候治理与绿色贸易规则的发展。长期跨法域法律实践,使其能够从国际经贸规则、产业竞争与发展差异等多重维度观察环境税制问题。本次获奖论文将环境税制置于全球气候治理、国际贸易和发展不平等的宏观背景下,重点探讨如何在促进减排效率的同时兼顾不同经济体的发展阶段、历史责任与发展权,并回应全球绿色转型过程中日益突出的国际规则协调与公平问题。
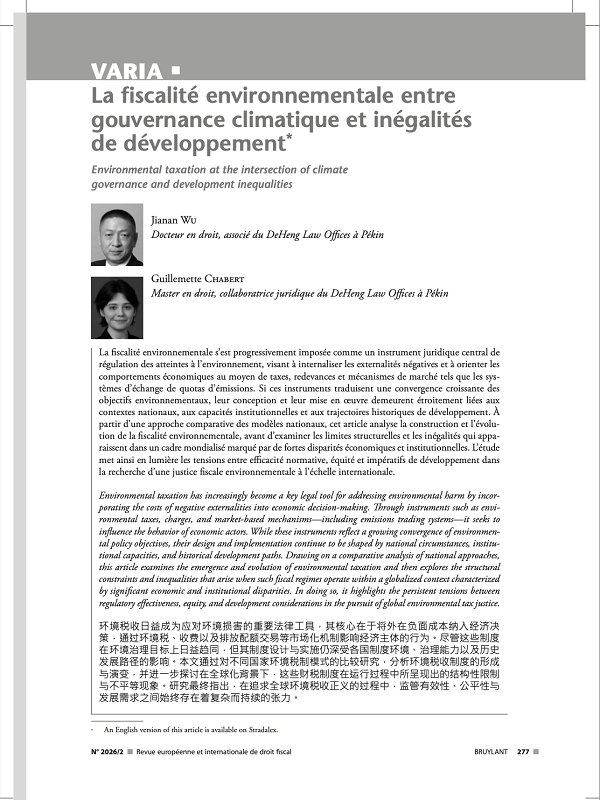
值得关注的是,该项研究成果已以法文全文发表于欧洲专业税法期刊《欧盟与国际税法评论》(Revue Européenne et Internationale de Droit Fiscal)2026年第2期,题为 La Fiscalité Environnementale entre Gouvernance Climatique et Inégalités de Développement。相关法语研究论文发表于欧洲专业税法期刊,其部分成果又在国内税制改革专业评选中获得认可,体现了吴建安博士立足中国实践开展国际比较研究,并从跨法域视角观察全球气候治理与国际经济规则演进的持续专业积累。
环境税制:从财政工具走向全球治理机制
论文认为,随着全球气候治理不断深化,环境税收的制度功能正在逐步超越传统财政收入工具的范畴,成为推动经济绿色转型的重要治理机制。通过以价格机制反映环境外部成本,环境税制能够影响企业在生产、投资和技术选择等环节的经济决策,进而推动环境成本更加充分地纳入市场运行机制。
以欧盟碳边境调节机制(CBAM)为代表的新型制度表明,环境与碳定价规则正在由传统国内环境治理工具向国际贸易、产业竞争和全球供应链治理领域延伸。因此,环境税制已不仅是传统意义上的国内财税法律问题,也日益成为影响全球产业布局和国际经贸规则演进的重要制度因素。
国际比较:不同环境治理工具背后的共同逻辑
论文系统比较了当前全球环境治理中两类具有代表性的经济工具:一类是包括环境保护税、能源税和碳税在内的直接课税模式;另一类是以碳排放权交易为代表的市场化机制。两类制度虽然在实现路径和制度设计上存在差异,但其共同逻辑均在于通过价格机制将环境外部成本纳入经济决策,从而推动减排和绿色转型。
在此基础上,论文对欧盟、中国、美国以及印度、肯尼亚等不同发展阶段经济体的制度实践进行了比较。欧盟已逐步形成由碳交易、能源税和碳边境调节机制等构成的多层次制度体系;中国经历了从排污收费到环境保护税立法,再到全国碳排放权交易市场持续发展的渐进式改革;美国的环境治理则更多呈现联邦与州层面并行、地方制度创新较为活跃的特点。
研究进一步指出,随着经济发展和治理能力提升,各国环境治理标准可能呈现一定程度的趋同,但不同经济体承担绿色转型成本的能力仍存在显著差异。因此,全球环境治理既需要关注制度效率,也需要充分考虑不同国家的发展阶段、经济承受能力和制度条件。
公平维度:全球气候治理中的结构性不平等
论文将“公平”作为观察全球环境税制的重要维度,重点分析历史排放责任、现实减排义务与发展权之间的平衡,以及全球价值链中环境成本与经济收益的跨境配置两类结构性问题。
发达经济体在工业化进程中形成了较高的历史累计排放,而许多仍处于工业化和发展进程中的经济体,需要在更加严格的全球气候约束下实现经济增长。如果全球气候规则仅强调形式上的统一标准,而未能充分考虑不同国家的历史责任和现实发展阶段,可能进一步加剧发展能力与治理成本之间的不平衡。
与此同时,在国际产业分工体系下,部分高能耗、高排放生产环节集中于发展中经济体,资源消耗和环境成本主要由生产地承担,而产品消费、产业利润以及由产业转移带来的部分环境改善收益,则更多体现在发达经济体。如果仅按照生产地原则分配排放责任,可能难以充分反映全球价值链中环境成本与经济收益的真实配置。
环境规则不仅涉及减排效率,也涉及不同经济体之间的发展权、历史责任以及全球价值链中的成本分配。因此,环境税制所需要回应的已不仅是一国如何征税、如何减排的问题,也日益涉及环境成本应当如何在不同经济体之间更加公平地配置。
中国视角:从“规则适应”走向“规则参与”
过去数十年间,中国环境治理制度经历了从行政性排污收费到环境保护税法治化,再到全国碳排放权交易市场建设和“双碳”战略持续推进的发展过程。这一制度演进表明,经济发展与环境保护并非简单的二元选择。随着技术进步、产业升级和治理能力提高,环境治理标准可以在经济社会发展过程中不断完善。
鉴于中国深度融入全球产业链和国际贸易体系,我国企业越来越直接面对碳边境调节、产品碳足迹、绿色供应链等新型国际环境规则。由此,中国下一阶段所面临的已不仅是国内环境税制如何进一步完善的问题,也包括如何更加深入参与碳定价、绿色贸易和全球气候治理规则的国际协调与形成。
论文认为,中国在持续适应国际环境规则的同时,也应更加积极参与相关国际规则的讨论与协调,从“规则适应”进一步走向“规则参与”,在全球绿色治理中贡献中国实践与中国经验。
基于上述研究,论文提出,未来全球环境税收协调不宜简单追求各国减排标准的绝对一致,而应努力实现效率、公平与发展三个方面的平衡:通过环境税收、碳定价等经济机制促进绿色转型;在制度设计中充分考虑历史排放责任、不同经济体的发展阶段以及实际环境治理能力;尊重不同国家合理的发展权,使环境治理更好服务于经济发展方式向绿色、低碳和可持续方向转型。
以专业研究回应全球规则变革
对长期从事国际争议解决、跨境投融资及国际经济规则研究与实践的律师而言,环境税制已不再是孤立的财税法律问题。随着碳定价、碳边境调节、绿色供应链和产业政策不断融入国际经贸规则体系,环境规则正越来越多地影响着跨境投资、国际贸易和中国企业全球化经营。此次获奖及相关成果在欧洲专业期刊发表,体现了德恒律师从国际法律实践出发持续关注全球规则变革,并以专业研究反哺跨境法律实践的探索。
作为中国大型综合性律师事务所,德恒始终重视专业研究与法律实践之间的相互促进。德恒将继续依托全球法律服务网络和一体化专业优势,持续关注全球气候治理、绿色贸易、跨境投资及国际争议解决等领域的规则演进,推动理论研究与法律实践相互赋能,为中国企业开展跨境投资、参与国际竞争、应对全球规则变化提供更加前瞻、国际化和综合性的法律服务。
本次研讨会期间,德恒西安高新办公室副主任宋欢律师代表德恒出席会议并在大会上发言,与参会专家学者就中国税制改革与发展相关前沿问题进行了交流。
获奖作者: